
大型バイクの盗難保険は、年会費が安いものを選べば十分なのでしょうか。比べたいのは、盗まれたときに受け取れる金額と、どの被害まで補償されるかです。同じ「盗難保険」でも、免責やパーツだけの盗難、補償額の決め方に違いがあります。
ZuttoRide ClubとSBI日本少額短期保険の「みんなのバイク保険」を例に、公式情報で確認できる条件を整理します。保険料の見積もりを取る前に、自分の車両で揃えたい項目も見ていきましょう。

・30秒でできるスマホでのオンライン査定、現社確認無し最高額がわかる
・最大10社からの査定額を比較
・日本全国での買取に対応

・LINE査定対応!スマホから写真を5~6枚送るだけ
・動かなくても、カギや書類を紛失していても買取を約束
・直営販売店があるので中間マージンを省いて高価買取が可能
・関東・東海・関西・九州を中心に無料出張査定

補償額・免責・被害の範囲を揃えて比較する
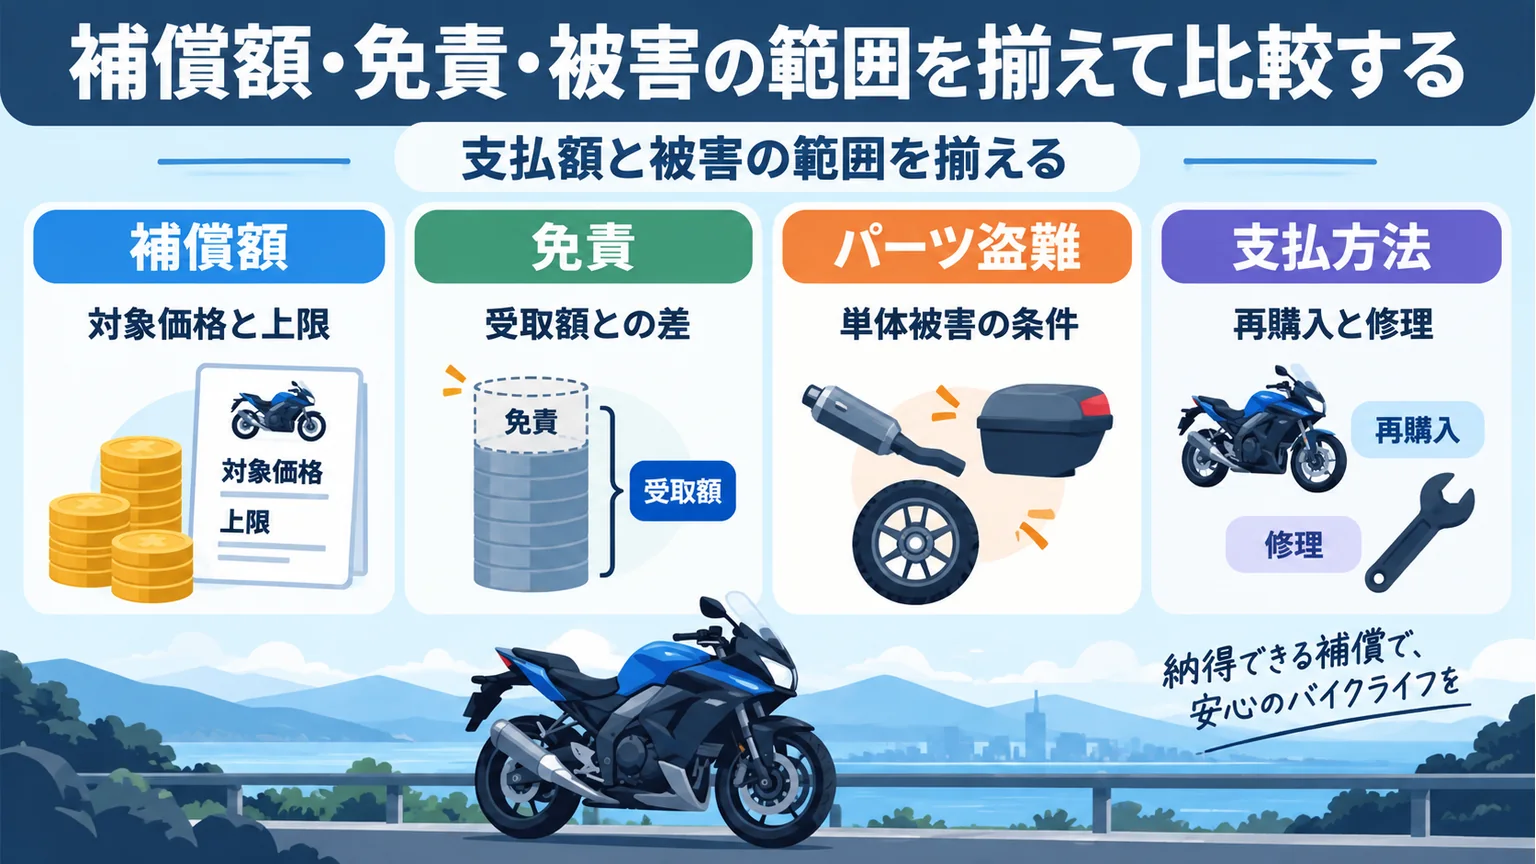
まずは、同じ車両について「車体が盗まれた場合」「パーツだけの被害」「発見後に壊れていた場合」を分けて見ましょう。商品名が似ていても、支払いの条件まで同じとは限りません。以下は2026年10月6日に確認した公式案内の要点です。
| 確認点 | ZuttoRide Club | みんなのバイク保険 |
|---|---|---|
| 車体盗難の金額 | 対象価格とプラン上限を確認し、規約上の免責を差し引く | 盗難補償の支払条件を満たす場合に契約の保険金額を支払う |
| 免責 | 車両盗難の計算では保険金額の5% | 0円 |
| パーツだけの被害 | パーツ盗難保険の対象と限度を確認 | 車両盗難特約ではパーツだけの損害に除外条件がある |
| お金の使い方 | 規約では原則加入販売店での再購入・修理への充当 | 保険金の支払と被害車両の権利の扱いを約款で確認 |
比較するのは、いずれも盗難補償を付けた場合です。事故全損・半損やロードサービスを含むプランは、補償する場面と費用を別に書き出すと、差を読み取りやすくなります。
補償額と免責は受取額に直して比べる
保険金額は、契約で設定された支払の基準や上限を指します。購入時の総支払額には車両代以外の費用も含まれるため、見積もりにはどの費用が入るかを合わせましょう。
ZuttoRide Clubの会員規約・重要事項では、車両盗難について、保険の対象の価格とプランの上限のうち低い金額を基に免責を計算します。対象価格は税抜車両購入価格を起点に、経過年数や継続時の条件で変わります。上限を高く選ぶだけで、その満額が支払われるわけではありません。
仮に、規約上の支払計算に用いる保険金額が100万円なら、5%の免責は5万円です。車両が発見されない場合の式だけを当てはめると95万円になります。これは計算の仕組みを示す例で、あなたの車両の評価額や受取額の見積もりではありません。
私は、保険料の差より先に「次の一台を用意するとき、手元にどれくらい残るか」を見たいと考えています。差し引かれる金額と買い直しに必要な自己資金が見えると、年間の費用を払って備える意味を自分の生活に引き寄せて判断できるからです。
パーツ盗難と車体ごとの盗難は別に考える
マフラーやトップケースを付けていると、車体ごとの盗難に加えて、部品だけ持ち去られる被害も気になります。この二つは、同じ補償として扱われるとは限りません。
ZuttoRide Clubの盗難保険プランにはパーツ盗難の項目があります。対象となるパーツ、修理費の限度、残りの補償額、カギ穴いたずらの条件は、選ぶプランと規約で確認しましょう。「パーツ補償あり」という見出しだけで、すべての装備代を回収できると判断するのは早いです。
SBIの車両盗難特約には、部分品や付属品、タイヤだけの損害を対象から外す条項があります。購入時の装着パーツを車両の保険金額に含められることと、パーツ単体の盗難に支払われることは別の条件です。車体に付けた装備が高額なら、この違いを質問しておくと比較の焦点がはっきりします。
盗まれたバイクが見つかった場合も確認する
盗まれた車両が後で発見され、壊れていた場合にどうなるかも大切です。バイクが戻ったという事実だけでは、修理代の支払条件まで決まりません。
みんなのバイク保険のご契約のしおりにある車両盗難特約では、盗難に起因する損壊などは全損となった場合の補償です。全損の定義は、修理不能、または修理費が協定保険価額の80%を超える場合。軽い損壊も一律に修理費が出る、と読み替えないようにしましょう。
ZuttoRide Clubには、発見された車両の修理費を基にした支払計算が示されています。どちらも、発見時点や支払前後の扱い、車両の権利や修理の手配を確認してから進めると安心です。被害後の対応を想定して、警察への届出と窓口連絡の案内を保存しておきましょう。
加入の仕組みと支払方法まで読む
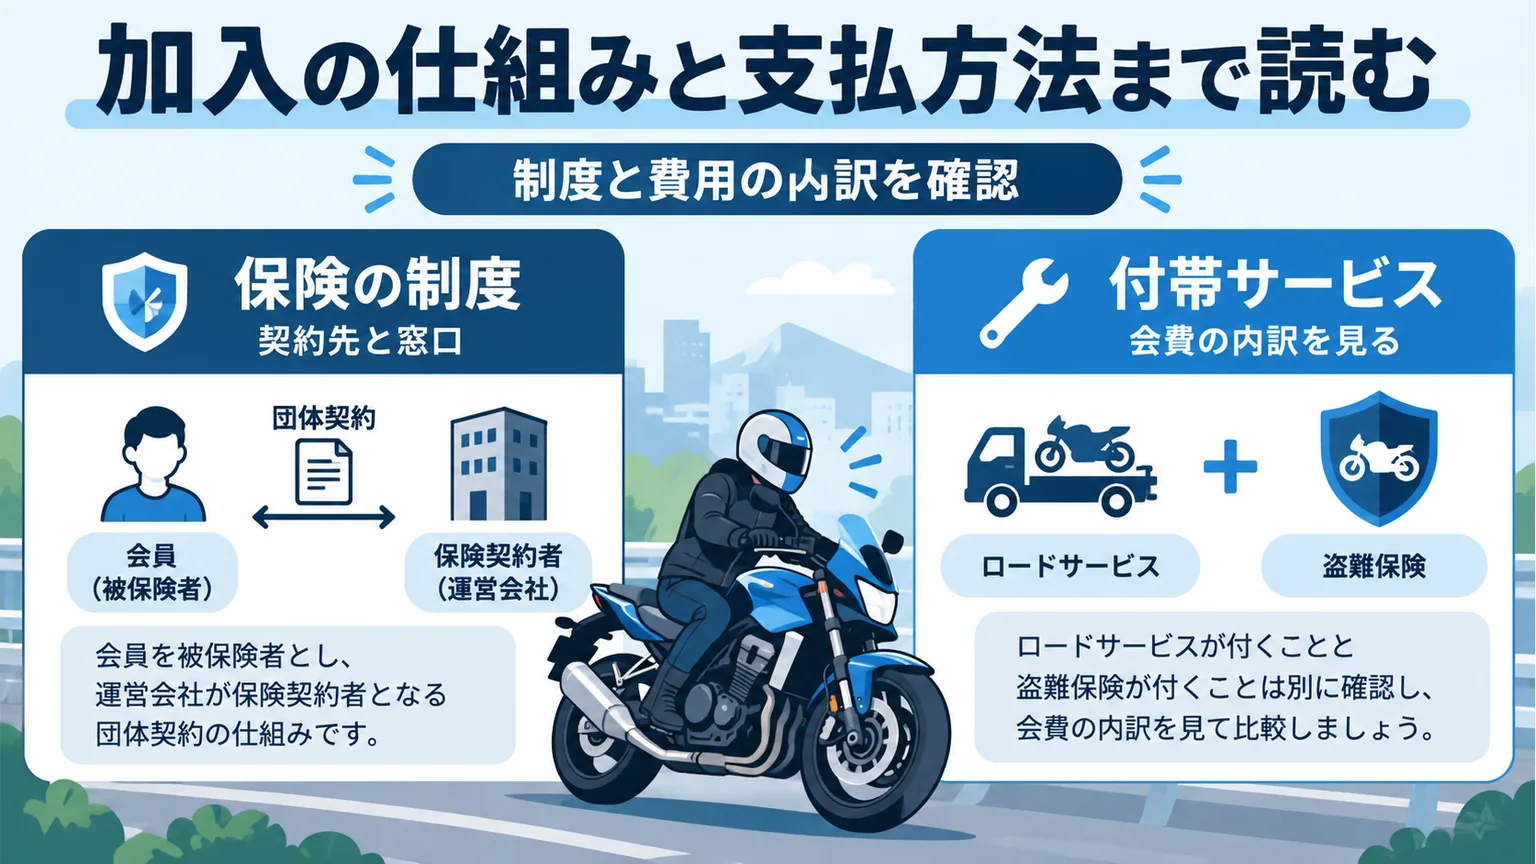
ZuttoRide Clubは、会員を被保険者とし、ZuttoRideが保険契約者となる団体契約の仕組みです。会員規約には再購入・修理への充当も示されています。現金を自由に受け取りたいのか、買い直しを想定するのかで、使いやすさの評価は変わります。
みんなのバイク保険の現行商品案内では、SBI日本少額短期保険が販売する車両専用保険として、任意保険の有無と関係なく単独で加入できると案内されています。実際の加入では、盗難だけを選ぶのか、ほかの車両補償も組み合わせるのかを指定します。
ロードサービスが付くことと盗難保険が付くことも分けて確認してください。会費の総額を比べるなら、同じ期間・同じ補償内容を並べるのが出発点です。
自分の車両で見積もりを取る前の確認
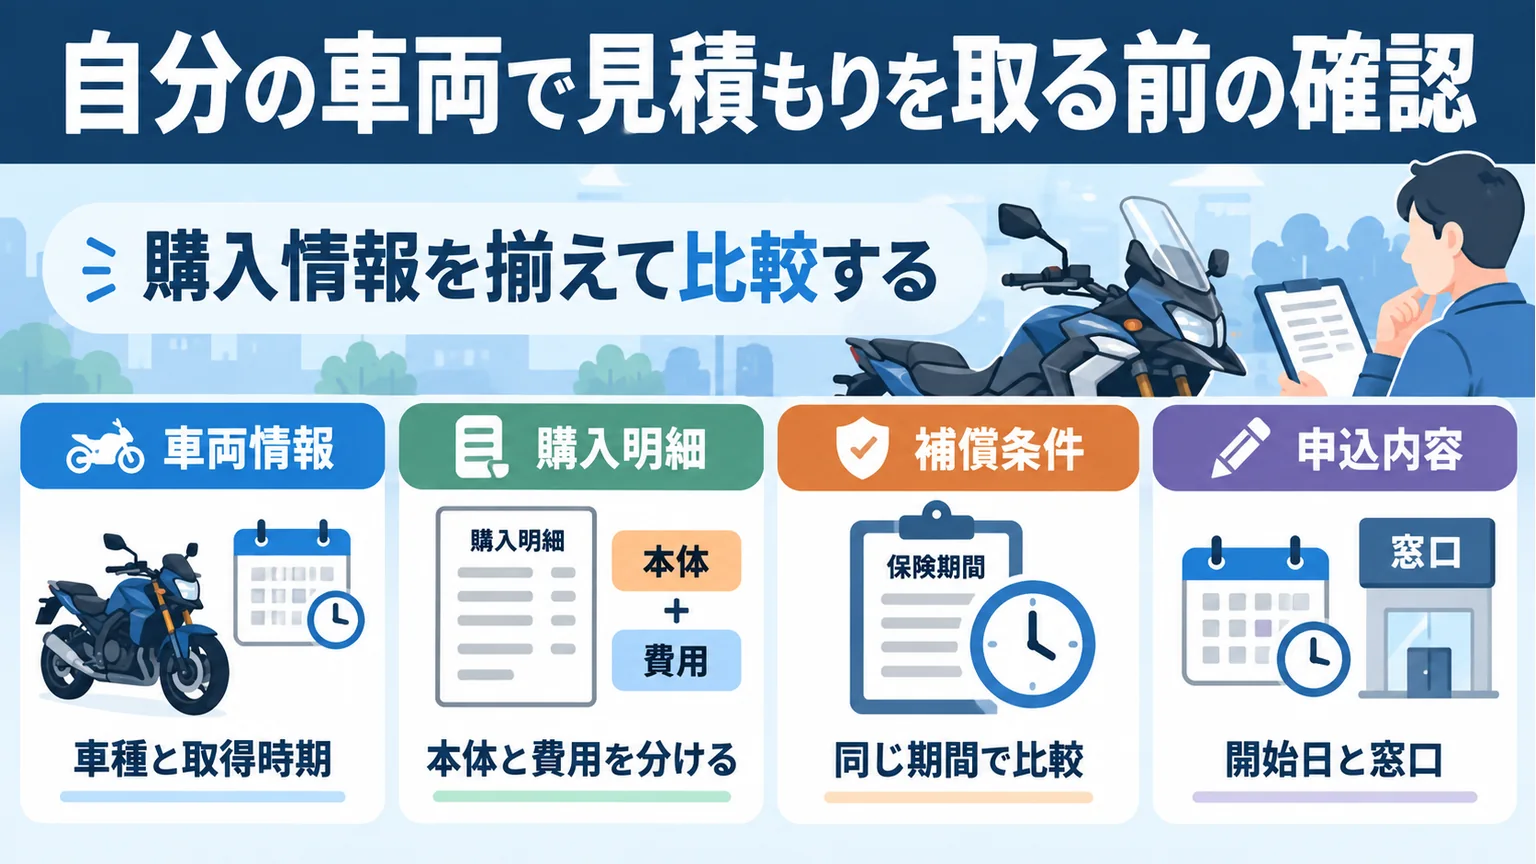
商品の違いが見えたら、比較の条件を自分の車両に合わせます。車種名だけでなく、購入時期・車両代・装着品・購入先が分かる資料を手元に置きましょう。見積もりの入力条件が揃うほど、あとから大きな差が出た理由を追いやすくなります。
中古車・購入先・装着品の条件を伝える
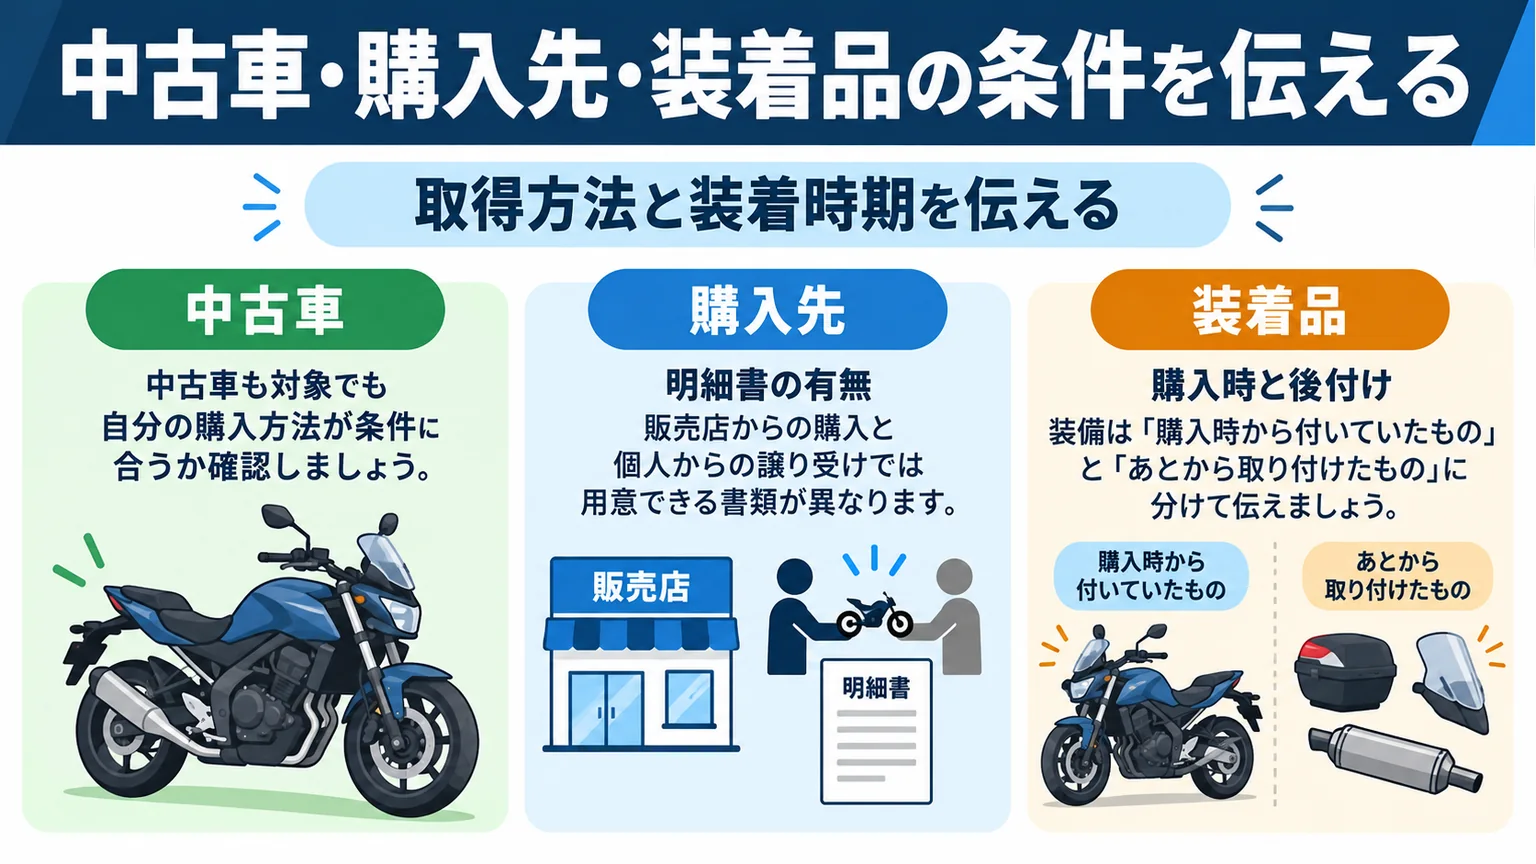
中古車も対象という案内を見ても、自分の購入方法まで条件が揃うかを確認しましょう。販売店から買った車両と、個人から譲り受けた車両では、取得価格を示す書類の用意が違うことがあります。
ZuttoRide Clubの申込案内には、見積もり時に購入明細を参照することが示されています。個人売買やオークションは、販売元が店舗なのか、どんな書面が残っているのかを窓口へ伝えてください。購入価格の証明が曖昧なまま、一般的な中古相場を入力して済ませるより、認められる資料を聞く方が確実です。
装備は「購入時から付いていたもの」「あとから取り付けたもの」に分けます。みんなのバイク保険では、加入後のパーツ追加・取り外しに契約の見直しが必要となる案内もあります。これからカスタムしたい人は、変更時の連絡方法もあわせて確認すると選びやすくなります。
年齢条件と補償開始日は補償別に確認する
SBI日本少額短期保険の公式発表によると、みんなのバイク保険は2025年3月3日から盗難・水災補償の対象年齢制限を撤廃しています。以前の資料にある「25歳以上」という条件を、現在の盗難補償全体へ当てはめないことが大切です。事故による全損・半損には、現行案内で別の年齢条件が示されています。
加入手続きが終わった日と、補償が始まる日時も照合します。納車前に申し込む場合や開始日を指定する場合は、受け取る日との間に空白がないかを窓口へ確認しましょう。開始日が決まったら、登録された車両情報と選択した盗難補償を証券・会員情報で見直すと安心です。
保険料と自己負担を一枚にまとめる
見積もりが揃ったら、金額だけでなく条件を横に書きます。おすすめは、次の項目を同じ順番で並べる方法です。
- 保険期間と年間の支払総額
- 契約で設定される車両の保険金額
- 車体盗難の免責と支払方法
- パーツ単体・発見後の損壊に対する条件
- 解約・更新・車両変更時に必要な手続き
これで、「安いけれど欲しい補償がない」「高めでも装備の被害に備えたい」という違いが見えてきます。個別の見積もりを取得していない段階で、どちらが最安かは決められません。同じ車両条件で出た費用と、残る自己負担を見て判断しましょう。
乗り換え予定がある場合は、解約時の返戻金も確認します。残り期間があるから全額戻る、という計算はせず、支払方法や規約の条件を聞いておくと、維持費の見通しを立てやすくなります。
大型バイクの盗難保険でよくある質問
任意保険に入っていれば盗難も補償されますか?
現在の契約で盗難補償を選択しているか確認してください。対人・対物などの補償があるだけで、車体盗難も対象とは判断できません。盗難補償を単独で選べる商品もあります。
免責0円なら、どんな盗難被害でも全額出ますか?
免責と補償範囲は別です。契約の保険金額、パーツだけの被害、盗難損壊の全損条件などを確認します。免責0円という表示だけで支払対象を広げられません。
中古の大型バイクでも候補はありますか?
中古車を対象にする案内はあります。ただし、購入先・取得価格を示す書面・車両の条件を伝え、あなたの車両が加入できるかを個別に確認しましょう。
ロックを使えば盗難保険は不要ですか?
ロックは盗まれにくくする備え、保険は条件に沿って損失を補う備えです。目的が違うので、保管環境と、被害後に負担できる自己資金を合わせて考えます。
大型バイクの盗難保険は受取額と条件から選ぼう
大型バイクの盗難保険を選ぶ順番は、車体盗難の受取額、パーツや発見後の補償、加入条件、保険料です。先に必要な備えを整理すると、価格の差が何によるものかを読み取りやすくなります。
購入明細と装備の情報を揃え、同じ期間・車両条件で見積もりを取りましょう。任意保険全体の費用も見直したい場合は、大型バイクの任意保険の相場と見直し方も確認すると、盗難以外の備えを分けて考えられます。
コメント